サービスメンバーのリタイアを目前にして、SBPという言葉を耳にしたことがあるかと思います。
正直なところ、この記事を書き始めてから公開するまでかなり時間が掛かりました。内容が複雑で一筋縄には説明できないところもありますが、できるだけ噛み砕いて書きました。
\この記事で分かること/
- SBPの概要と加入資格
- SBPが家族にとってどのような意味をもつのか
- あなたの家庭に適しているかどうか
- 加入に必要な手続き
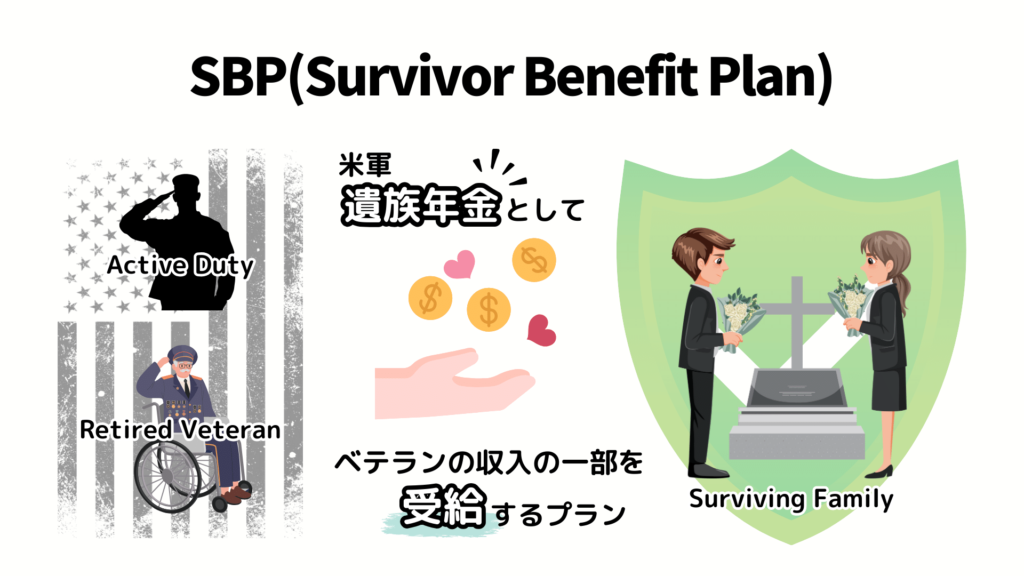
SBPとはThe Survivor Benefit Planの略で日本語では米軍遺族年金制度のことです。
現役軍人(Active Duty:AD)にはお給料(Paycheck)が、退役軍人(Retired Veteran)には米軍年金/退職金(Retired Pay/Pension)がありますね。
不幸にも現役/退役軍人が亡くなってしまうと彼らのお給料または米軍年金/退職金も停止してしまいます。そこで残された遺族(Surviving Family)を経済的に支援・保障するのがアメリカ合衆国が保障するこの米軍遺族年金制度、SBPの大きな役割です。
 るうママ
英語が母国語のアメリカ人でも決断が難しいと言われるこのSBPを、私たち日本人配偶者にとって理解するのはさらに至難の技です。
この記事では少しでもみなさんの助けになるようSBPの基礎知識についてできるだけ分かり安く説明しますので、一緒に学んでいきましょう。
SBPの加入の可否は周りの意見に流される事なく、各家庭の状況に合わせて慎重に検討し、ご家族にとって最適な選択をしてください。
SBPとは
The Survivor Benefit Plan(SBP)とは1972年に制定された米軍遺族年金制度のことです。
SBPはDFAS:Defense Finance and Accounting Service(国防省給与会計局)から支払われます。
実は、SBPは過去にも存在した遺族年金制度、USCOA:Uniformed Services Contingency Option ActとRSFPP:Retired Serviceman’s Family Protection Planの2つの制度を改善した制度です。古い制度では掛金が高く、加入率はわずか15%でした。
米軍のお給料(Paycheck)や退役軍人年金(Retired Pay/Pension)は当然ながら、軍人ご本人が受給できるもので、不幸にも軍人が亡くなってしまうと、その収入も途絶えることになります。
もしもの時に、残された遺族を支えるのがこのSBPです。
配偶者補償では、遺族は選択した基本保障額(Base Amount)の55%を毎月の遺族年金(Annuity)として受け取ることができ、受給資格を維持している限り、原則として生涯支給されます。
SBPの保障内容
SBPは現役/退役軍人の死亡により収入が絶たれた場合に、その遺族に遺族年金として毎月支払われる制度です。以下の点で魅力的な収入源になります。
- 毎年インフレに合わせて受給額が調整される (COLA: Cost-Of-Living Adjustments)
- 受給資格を満たしている間は毎月受け取ることができる
- 配偶者のSBPは、選択した基本保障額(Base Amount)の55%が支払われる
SBPがもらえる遺族とその保障
SBP加入時には、以下の6つの加入カテゴリーから選択することができます。
- 配偶者のみ
- 配偶者と子ども
- 子どものみ
- 元配偶者のみ
- 元配偶者と元配偶者との子ども
- その他被保険利益のある人(軍人の死によって経済的な損失を受ける者)
加入カテゴリー選択の重要性
加入時に選択したカテゴリーは、基本的に後から変更することはできません。
例えば配偶者がいるのに加入しない選択をすると、基本的にその決定を覆すことは出来なくなります。
ただし、アメリカ連邦議会(Congress)が特別にOpen Seasonを設けた場合は、退役後でもSBPへの加入や脱退を見直せることがあります。Open Seasonはめったになく、直近では2023年に行われました。今後いつ行われるかは分かりません。
退役後に子どもが増えた場合
退役後に子どもが生まれたり、養子を迎えたりした場合は、1年以内にDFASへ連絡し、必要な手続きをしてください。退役時に子どもがいなかった場合は、その子どもをSBPへ追加できます。すでにChild Coverageを選んでいる場合も、新しい子どもが補償対象になります。ただし、退役時に子どもがいたのにChild Coverageを選ばなかった場合は、あとから子どもを追加できません。
①配偶者のみ
遺族年金の受給額
Retired Payの基本保障額(Base Amount)に基づいて算出。
- 最低限度の基本保障額:$300
- 最高限度の基本保障額:軍人年金全額 (full retired pay)
- 上記の範囲内であれば、任意の金額を選択できます
この選択した基本保障額(Base Amount)の55%が遺族年金として支給されます。なお、$300は毎月受け取れる最低額ではなく、選択できる基本保障額の最低額です。
SBPの掛け金
SBPの掛金は、選択した基本保障額(Base Amount)をもとに計算されます。一般的には基本保障額の6.5%ですが、軍人の入隊時期や退役区分によっては、別の計算式とのうち安い方が適用される場合があります。
正確な掛金は、退役前にRSOまたはDoD公式情報で確認してください。
Base amount x 6.5%
※ SBPコストのサンプルは記事を読み進めるとあります。
受給期間
SBPは、配偶者が受給資格を満たしている間、毎月支払われます。原則として生涯受け取れますが、55歳になる前の再婚などにより支払いが停止される場合があります。
受給資格者の選択
SBP 加入時には、配偶者の氏名ではなく、受給資格者のカテゴリーを選択します。
軍人に元配偶者がいる場合
注意点として、裁判所命令などにより元配偶者を選ばなくてはいけない場合があります。その場合には、現在の配偶者とその子どもを受給者として選ぶことができなくなります。このように元配偶者を選んだ場合には、現在の配偶者にも必ず周知されます。
配偶者が先に亡くなった場合
遺族年金の受給者である配偶者が先に亡くなった場合には、毎月の掛け金の支払いがなくなります。また、これまで支払っていた保険金の払い戻しはありません。
再婚による受給資格の喪失
受給資格のある配偶者が55歳未満で再婚した場合、SBP の受給資格を一時的に喪失します。ただし、その再婚が離別または死別により解消されれば、再申請することで遺族年金の受給を再開することができます。
離婚した場合
SBPに加入し退役後に離婚した場合には、元配偶者としての受給資格に変更することができます。裁判所命令により元配偶者への受給が義務づけられる場合もあります。
詳しい内容は元配偶者のみにあります。
受け取れるSBPは1つのみ
遺族年金の受給者である配偶者は1つのSBPしか受給することが出来ません。もし配偶者が2つ以上のSBPを受給する資格がある場合(遺族が別の軍人と再婚してSBPに加入した例)にはどちらか1つを選択する必要があります。
②配偶者と子ども
受給資格者とその順序
- 第1受益者(Primary Beneficiary):配偶者
- 第2受益者(Secondary Beneficiary):子ども
この場合、まず配偶者にSBPの受給資格が与えられ、次に子どもという順位になっています。
つまり、第1受益者の配偶者が55歳未満で再婚した場合や死亡した場合に、初めて子どもがSBPを受け取る権利を得られ、毎月の掛け金は③子どものみに再計算されます。
受給期間:限定期間または一生涯
子どもの受給資格の条件
子どもがSBPを受け取るためには、配偶者が受給資格を失っただけでなく、子ども自身も下記の受給資格を満たしている必要があります。
- 未婚であること
- 18歳未満であること
- 未婚でフルタイムで学校に通っている場合は22歳未満
- 18歳になる前、またはフルタイム学生の場合は22歳になる前に、自立して生活できない障害が発生した未婚の子ども
- 実子
- 養子(Adopted child)
- 継子(Stepchild)・里子(Foster child):軍人との親子関係や扶養状況など、DFASが定める条件を満たす場合
- リタイア後に生まれた子ども(養子縁組も含む):最初の子どもに対してSBP加入を選択することができます。ただし子どもの誕生から1年以内にDFASに届け出る必要があります。
子どもの掛け金
子どもの掛け金は、軍人、配偶者、および最年少の子どもの年齢に基づいて算出され、子どもが何人いても同じ金額です。
第2受益者としての子どもの掛け金は非常に低額で、子どもの掛け金は配偶者の掛け金に上乗せされて支払います。
子ども全員がSBPの受給資格を失うと掛け金の支払いも停止されます。
※ SBPコストのサンプルは記事を読み進めるとあります。
③子どものみ
このカテゴリーでは子どものみがSBPの加入対象者となり、子どもが経済的に自立するまでの収入保障を提供しています。
遺族年金の受給額
Retired Payの基本保障額(Base Amount)に基づいて算出。
- 最低限度の基本保障額:$300
- 最高限度の基本保障額:軍人年金全額 (full retired pay)
- 上記の範囲内であれば、任意の金額を選択できます
この選択した基本保障額(Base Amount)の55%が遺族年金として支給されます。なお、$300は毎月受け取れる最低額ではなく、選択できる基本保障額の最低額です。
子どもへの遺族年金は受給資格のある子ども全員の間で均等に分割されます。
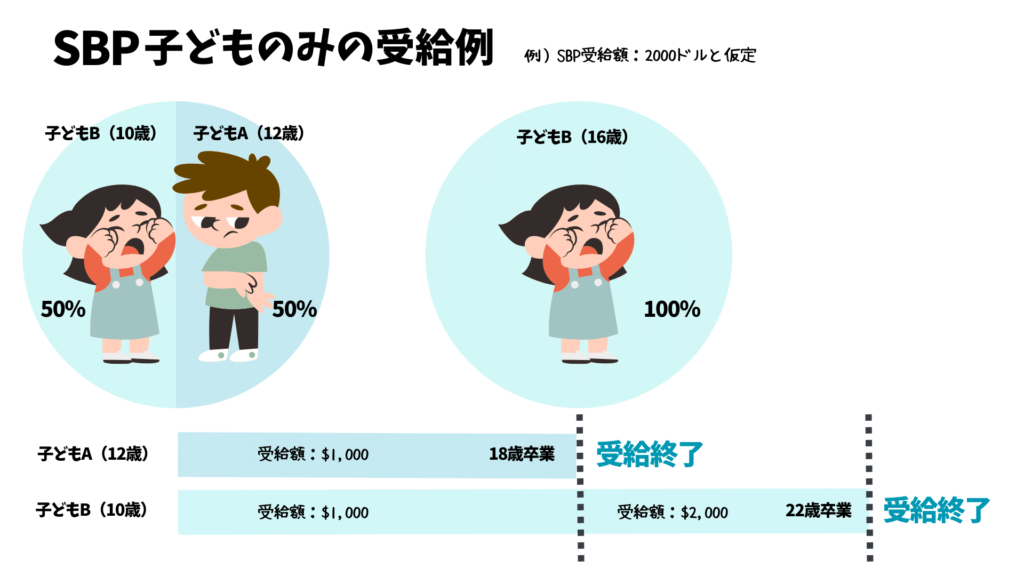
SBPの掛け金
掛け金は軍人と最年少の子どもの年齢に基づいて算出され、子どもが何人いても同じ金額。
「子どものみ」の加入は「配偶者のみ」の加入よりも掛け金が安価です。
これは子どもの受給資格が年齢等により限られているためですが、②「配偶者と子どもの加入」の場合と比較するとその掛け金は第2受益者として支払う場合よりも、第1受益者として支払う方が高価になります。
すべての子どもが受給資格条件から外れた時に加入料(毎月の掛け金)の支払いも止まります。
※ SBPコストのサンプルは記事を読み進めるとあります。
受給期間:限定期間または一生涯
子どものSBPは受給資格により遺族年金を受け取れる期間が決まっています。
子どもの受給資格の条件
- 未婚であること
- 18歳未満であること
- 未婚でフルタイムで学校(高校、専門学校、大学など)に通っている場合は22歳未満
- 18歳になる前、またはフルタイム学生の場合は22歳になる前に、自立して生活できない障害が発生した未婚の子ども
- 実子
- 養子(Adopted child)
- 継子(Stepchild)・里子(Foster child):軍人との親子関係や扶養状況など、DFASが定める条件を満たす場合
- リタイア後に生まれた子ども(養子縁組も含む):最初の子どもに対してSBP加入を選択することができます。ただし子どもの誕生から1年以内にDFASに届け出る必要があります。
複数のSBPが受給可能
配偶者の場合とは異なり、子どもは複数のSBPを同時に受け取る事ができます。例えば、両親がどちらも軍人である場合や、遺族配偶者が別の軍人と再婚してSBPに加入した場合など。
重度障害の子ども
お子さまが重度障害をお持ちの場合、SBPの遺族年金を受け取ると、お子さまが現在受給している、もしくは今後受給資格のある他の年金や手当金(障害年金など)に影響を与える可能性があります。どのような影響があるかは個人でさらに詳しいリサーチをお勧めします。
特別な信託(Special Needs Trust)を使用した遺族年金の受給
婚姻していない障害のある子どもについては、SBPを本人ではなく、条件を満たすSpecial Needs Trustへ支払うよう選択できる場合があります。この選択は原則として取り消すことができません。また、信託の内容によってSSIやMedicaidなどへ影響する可能性があるため、手続き前にDFAS、RSO、Special Needs Attorneyへ確認してください。
詳細は RSO(Retirement Services Office)までお問い合わせください。
退役後に結婚した場合の影響
退役時に「③子どものみ」のプランを選んだ場合に限り、軍人が退役後に結婚すると変更が認められています。
この場合新しい配偶者をSBPの加入対象者として追加できるので、手続きをすることで加入オプションは「②配偶者と子ども」に変更され、子どもの掛け金は配偶者の掛け金に追加される形で再計算されます。
④元配偶者のみ
軍人の元配偶者は1982年に制定された『軍人の元配偶者保護法(USFSPA:Uniformed Services Former Spouse Protection Act)』によって保護されています。
元配偶者は、以下のいずれかの方法でSBPに加入することができます。
元配偶者の加入オプション
- 軍人からの完全な任意加入(Purely Voluntary)
- 離婚調停時の合意書への明記(Incorporated into a written agreement)
- 裁判所命令 (1986年以降)
裁判所の権限
1982年制定の『軍人元配偶者保護法』により、州裁判所には以下の権限が与えられています。
- 退役軍人に対して「元配偶者」のSBP加入を義務付ける
- 現配偶者向けの加入を元配偶者カテゴリーに変更させる
遺族年金の受給額
配偶者プランと同じ、Retired Payの基本保障額(Base Amount)に基づいて算出。
- 最低限度の基本保障額:$300
- 最高限度の基本保障額:軍人年金全額 (full retired pay)
- 上記の範囲内であれば、任意の金額を選択できます
この選択した基本保障額(Base Amount)の55%が遺族年金として支給されます。なお、$300は毎月受け取れる最低額ではなく、選択できる基本保障額の最低額です。
SBPの掛け金
SBPの掛金は、選択した基本保障額(Base Amount)をもとに計算されます。一般的には基本保障額の6.5%ですが、軍人の入隊時期や退役区分によっては、別の計算式とのうち安い方が適用される場合があります。
正確な掛金は、退役前にRSOまたはDoD公式情報で確認してください。
Base amount x 6.5%
※ SBPコストのサンプルは記事を読み進めるとあります。
受給期間
SBPは、配偶者が受給資格を満たしている間、毎月支払われます。原則として生涯受け取れますが、55歳になる前の再婚などにより支払いが停止される場合があります。
米軍年金(Retired Pay/Pension)の分割とは別
裁判所が退役軍人年金の分割を命じる場合がありますが、SBP加入とは別の問題なので混同しないようにしてください。
元配偶者の再婚による受給資格の喪失
受給資格のある配偶者が 55歳未満で再婚した場合、SBP の受給資格を一時的に喪失します。ただし、その再婚が離別または死別により解消されれば、再申請することで遺族年金の受給を再開することができます。
退役前の離婚の場合
裁判所命令により、元配偶者のSBP加入が命じられている場合、軍人は以下のことに注意が必要です。
- 軍人は退役するまで何もしなくても良いですが、退役時にはDD Form 2656とDD Form 2656-1で元配偶者の加入手続きを行う必要があります。退役時の婚姻の状態は関係なく、従わないと裁判所命令違反になる可能性があります (Held in contempt of court)。
- 元配偶者は、裁判所がSBP加入を認める最初の命令が出された日から1年以内に、必要書類を提出することにより、SBP加入を確実にすることができます。 (期限を過ぎると、元配偶者本人がDeemed Electionによって加入を確保する権利を失う可能性があります)
書類は以下のようなものが必要です。
- DD Form 2656-10(軍人遺族年金制度(SBP)または、予備役軍人遺族年金制度 (RC SBP) 選択意思推定要求書)
- 離婚調停時の判決書(Divorce Decree)のコピー
- その後の裁判所命令(Subsequent Decrees)があればそのコピー
- 合意書(Settlement Agreement)があればそのコピー
元配偶者が離婚成立後に上記の手続きを行えば、軍人が退役時に必要な手続きを行わなかった場合でも、元配偶者のSBP加入が自動的に承認されます(Deemed Election)。
元配偶者の加入の変更・取消し
Former Spouse coverageの変更や取消しが可能かどうかは、裁判所命令、離婚合意書、選択時期などによって異なります。軍人が一方的に変更できるとは限りません。DFAS、Military Legal Assistance、またはMilitary Divorceに詳しいFamily Law Attorneyへ確認してください。
退役後の離婚
退役後に離婚した場合、裁判所が退役軍人に対して元配偶者の加入を命じることはできますが、これはその元配偶者がすでに退役軍人の加入対象配偶者 (spouse beneficiary) であった場合に限ります。裁判所は、退役軍人が加入していないプランに元配偶者を入れるよう命じることはできません。
裁判所命令による元配偶者の加入
裁判所が元配偶者の加入を命じた場合、退役軍人は離婚後 1 年以内にDD Form 2656-6とDD Form 2656-1を使い、配偶者の加入から元配偶者の加入に変更する書類手続きの必要があります。
元配偶者は、裁判所がSBP加入を認める最初の命令が出された日から1年以内に、必要書類を提出することにより、SBP加入を確実にすることができます。 (期限を過ぎると、元配偶者本人がDeemed Electionによって加入を確保する権利を失う可能性があります)
書類は以下のようなものが必要です。
- DD Form 2656-10(軍人遺族年金制度(SBP)または、予備役軍人遺族年金制度 (RC SBP) 選択意思推定要求書)
- 離婚調停時の判決書(Divorce Decree)のコピー
- その後の裁判所命令(Subsequent Decrees)があればそのコピー
- 合意書(Settlement Agreement)があればそのコピー
⑤元配偶者と元配偶者との子ども
Former Spouse and Child coverageで対象になる子どもは、その元配偶者と軍人との間の適格な子どもに限られます。
受給資格者とその順序
- 第1受益者(Primary Beneficiary):元配偶者
- 第2受益者(Secondary Beneficiary):元配偶者との子ども
この場合、まず元配偶者にSBPの受給資格が与えられ、次に元配偶者との間に生まれた子どもという順位になっています。
つまり、第1受益者の元配偶者が55歳未満で再婚した場合や死亡した場合に、初めて子どもがSBPを受け取る権利を得られ、毎月の掛け金は③子どものみに再計算されます。
受給期間:限定期間または一生涯
子どもがSBPを受け取るためには、元配偶者が受給資格を失っただけでなく、子ども自身も下記の受給資格を満たしている必要があります。
子どもの受給資格の条件
- 未婚であること
- 18歳未満であること
- 未婚でフルタイムで学校に通っている場合は22歳未満
- 18歳になる前、またはフルタイム学生の場合は22歳になる前に、自立して生活できない障害が発生した未婚の子ども
- 実子
- 養子(Adopted child)
- 継子(Stepchild)・里子(Foster child):軍人との親子関係や扶養状況など、DFASが定める条件を満たす場合
子どもが受給資格を得るのは、元配偶者が死亡した場合、または55歳未満で再婚し年金受給資格を失った場合のみになります。
加入している子どもは平等に年金を受け取ります。
子どもの掛け金
子どもの掛け金は、軍人、配偶者、および最年少の子どもの年齢に基づいて算出され、子どもが何人いても同じ金額です。
第2受益者としての子どもの掛け金は非常に低額で、子どもの掛け金は配偶者の掛け金に上乗せされて支払います。
子ども全員がSBPの受給資格を失うと掛け金の支払いも停止されます。
※ SBPコストのサンプルは記事を読み進めるとあります。
⑥その他被保険利益のある者(軍人の死によって経済的な損失を受ける者)
退役時に配偶者や子どもがいない軍人は、一定の条件を満たす1人を「Insurable Interest:その他被保険利益のある者」として指定できる場合があります。対象になるのは、軍人の死亡により経済的な損失を受ける自然人です。会社・組織・団体を指定することはできません。
受給資格の条件
- 父母、ステップ父母、祖父母、孫、兄弟姉妹、おじ、おばなど、一定範囲の親族
- 軍人の死亡により経済的な損失を受ける個人
- 親族関係や状況によっては、経済的な利害関係を証明する書類が必要
遺族年金の受給額
毎月のSBP給付額は、Gross Retired PayからInsurable Interest coverageの掛金を差し引いた額の55%です。配偶者・子どものSBPと計算方法が異なるため注意してください。
SBPの掛金
掛金はRetired Payの10%から始まり、受給資格者が軍人より5歳若くなるごとに5%ずつ加算されます。掛金の上限はRetired Payの40%です。
受給資格者の変更・終了
Insurable Interest beneficiaryが死亡した後に別の受給者を指定できるかどうかは、適用される法律、以前の選択内容、DFASの手続きによって異なります。自動的に別の人へ変更できる制度ではないため、DFASへ確認してください。
Insurable Interest coverageは終了できる場合がありますが、元配偶者をInsurable Interestとして指定している場合などには別の制限があります。
軍人が退役後に結婚した場合や子どもができた場合
退役後に初めて配偶者または子どもを得た場合は、Insurable Interest coverageから配偶者・子どものcoverageへ変更できる場合があります。原則として、結婚、出生、または養子縁組から1年以内の手続きが必要です。
メディカルリタイアメントの場合の例外
Insurable Interestを選択した軍人が、障害を理由とする退役後1年以内に、その退役理由となった障害に関連して死亡した場合、原則としてそのInsurable Interest electionは無効となります。ただし、指定した受給者がMilitary ID Cardの対象となる扶養家族の場合は例外です。無効となった場合、支払済みのSBP保険料は指定受給者へ返金されます。この規定は、勤続年数による通常退役者には適用されません。該当する場合はDFASまたはRSOへ確認してください。
SBPの費用と受給額
るうママそれではSBP加入の月々の掛け金がどれくらいなのか見ていきましょう!
現役軍人
遺族年金の受給額
現役中の死亡がLine of Duty(職務上)と認定された場合、遺族はSBPの対象となります。現役中の死亡は通常Line of Dutyと判断されますが、故意の不正行為、重大な過失、無断欠勤中などは除外されます。
Line of Duty死亡のSBP基本額は、勤続年数による退役年金額と、100%障害退役と仮定した退役年金額(該当するRetired Pay Baseの75%)のうち、高い方を基準に計算されます。その基本額の55%がSBPとして支払われます。
Line of Dutyではない死亡でも、死亡時点ですでに退役年金の受給資格がある軍人には、勤続年数に基づくSBPが支払われる場合があります。
SBPの掛け金について
現役軍人(AD:Active Duty)の場合には掛け金の自己負担ゼロで全員加入しています。
年金受給資格者
現役軍人の場合には自動的に「②配偶者とこども」が適用されます。ただし、元配偶者がいる場合で裁判所命令でSBP加入の義務がある場合には元配偶者が受給資格者となります。
退役軍人
SBPでは退役軍人が遺族年金制度に参加する際に選択する保障額のことを『Base Amount(基本補償額)』と呼びます。
遺族年金の受給額
Pensionの基本保障額(Base Amount)に基づいて算出。
- 最低限度の基本保障額:$300
- 最高限度の基本保障額:軍人年金全額 (full retired pay)
- 上記の範囲内であれば、任意の金額を選択できます
この選択した基本保障額(Base Amount)の55%が遺族年金(Annuity)として支給されます
SBPの掛け金について
SBPの毎月の掛け金は先に説明した基本保障額によって決まります。
配偶者(元配偶者)のみの計算式
退役軍人(Retiree)の場合にはRetired Payの基本保障額(Base Amount)から6.5%を支払います。
| 基本保障額 | 掛け金(6.5%) | 遺族年金額 |
|---|---|---|
| $2,000 | $130 | $1,100 |
| $3,000 | $195 | $1,650 |
| $4,000 | $260 | $2,200 |
| $5,000 | $325 | $2,750 |
この基本保障額は、退役軍人年金と同様に年物価上昇率 (COLA) によって毎年増加 します。
補足情報
- CSB/REDUX退役軍人の場合、High-3制度に基づき本来受け取れたはずの退役軍人年金の全額を基本保障額として選択できます。
- BRS退役軍人で、退役時に一括払い (Lump Sum) を選択した場合も、一括払いを選択しなければ受け取れていたはずの退役軍人年金の全額を基本保障額として選択できます。
1990年3月1日以前に退役した軍人の場合
閾値方式 (Threshold Formula)
1990年3月1日以前に現役勤務年数による退役、傷病退役、予備役の非常勤退役をする兵士にのみ適用されます。
対象者には下記の2つの計算方式が適用されますが、DFASがより有利な方を採用します。
閾値方式 (Threshold Method): 1990年3月1日以前に現役勤務年数による退職をした軍人に適用されます。
- 閾値(threshold)とは、特定の金額を超えると異なる計算方法が適用される基準額のこと。
- 閾値の2.5% + 閾値を超えるベース金額の10%
基本補償額6.5%方式 (6.5% Base Amount Method): 全ての軍人に適用されます。
- ベース金額の6.5%
2つの計算方法を比較するためのチャート(毎年再計算され発表)が下記です。
| 基本保障額 | 遺族年金額 | 閾値方式の掛け金 (旧式) | 掛け金(6.5%) |
|---|---|---|---|
| $300 | $165 | $7.50 | $19.50 |
| $1,000 | $550 | $25.00 | $65.00 |
| $1,056 (Note 3) | $581 | $26.40 | $68.64 |
| $1,200 | $660 | $40.80 | $78.00 |
| $1,400 | $770 | $60.80 | $91.00 |
| $1,600 | $880 | $80.80 | $104.00 |
| $1,800 | $990 | $100.80 | $117.00 |
| $2,000 | $1,100 | $120.80 | $130.00 |
| $2,262.86 (Note 4) | $1,245 | $147.09 | $147.09 |
| $2,400 | $1,320 | $160.80 | $156.00 |
| $2,600 | $1,430 | $180.80 | $169.00 |
| $2,800 | $1,540 | $200.80 | $182.00 |
| $3,000 | $1,650 | $220.80 | $195.00 |
| $3,500 | $1,925 | $270.80 | $227.50 |
| $4,000 | $2,200 | $320.80 | $260.00 |
2025 SBP Cost Examples Effective for 1 Jan 25
このチャートは閾値方式と基本補償額6.5%方式のコストを比較し、どちらが安いかを示します。
2025年の閾値(threshold)は基本補償額$1,056で、その2.5%にあたる$26.40が閾値部分の掛け金です。基本補償額が$1,056を超える場合は、超えた部分の10%を加えます。(閾値は毎年更新されます)
例)基本補償額が$1,600の場合:$1,600−$1,056=$544、$544×10%=$54.40、$26.40+$54.40=$80.80
2025年退役の場合、基本補償額が$2,262.86以上になると6.5%方式の方が安くなるため、DFASは6.5%方式を採用します。
①配偶者(④元配偶者)のみ、②配偶者と子ども(⑤元配偶者と元配偶者との子ども)、③こどものみの計算式
例) 軍人44歳、配偶者41歳、最年少の子ども12歳
| 基本保障額 | ①配偶者 (④元配偶者) | ②配偶者と子ども (⑤元配偶者と元配偶者との子ども) | ③こどものみ | 遺族年金額 |
|---|---|---|---|---|
| $2,000 | $130 | $130.18 | $3.60 | $1,100 |
| $3,000 | $195 | $195.27 | $5.40 | $1,650 |
| $4,000 | $260 | $260.36 | $7.20 | $2,200 |
SBPを選ぶ時期と手続き方法
現役軍人は特に手続きは必要ないですが、リタイアを目前にした現役軍人は必ず配偶者と一緒に決定する必要があります。
もし何も選ばなかった場合には、②配偶者と子どもが受給者としてSBPに自動的に加入します。軍人からサインを求められた場合には減額またはキャンセル手続きの為のサインですので、書類をよく読み理解し、合意であればサインするようにして下さい。
手続き方法
リタイアを目前に控えた全ての現役軍人は扶養家族のあるなしに関わらずDD Form 2656(Data for Payment of Retired Personnel)をもってSBPのプランを選択します。
この書類はRetired Payを計算・スタートさせる為のFormで、Part IIIのSection IVはSBPの加入手続きが入っているので、Retired Pay手続きと共に必ず手続きできるようになっています。
配偶者の同意
もし下記の決定をする場合には必ず配偶者の同意を持って手続きが進められます。
- SBP 加入の拒否
- 配偶者が受け取るSBPの基本額を下げる場合
- 「③子どものみ」のカバー選択
- REDUX 退職プラン適用時のカバー選択の拒否
- Lump Sum (一括払い) 選択時の配偶者への退役軍人年金ベースのカバー選択の拒否
このように配偶者プランの減額または破棄をする場合には、必ず配偶者の同意が必要で、Notary Public(公証人)の前で配偶者はDD Form 2656にサインをし、その公証人の署名と印鑑をもってその書類が正式書類であることが確認されます。この手続きは配偶者の権利を法的に保護するために行われます。
*元配偶者を受給者として選ぶ場合には同意は必要ありません。
SBPの変更とキャンセル
リタイアの25ヶ月後から1年間(36ヶ月目まで)の間にDD Form 2656-2をDFASに提出してSBPをキャンセルすることが可能です。
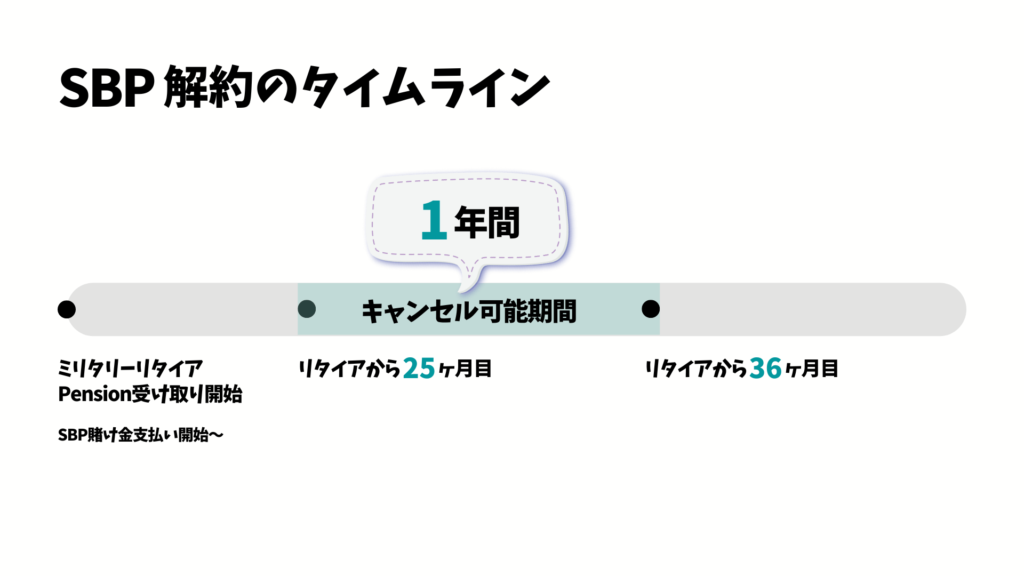
法律の背景
1998年5月17日以降、法律により全てのSBP加入者に一度だけ1年間の猶予期間が与えられました。SBP加入者はこの期間を利用してSBPを解約することができます。
解約の条件
- 解約には配偶者(または元配偶者)の同意が必要
- 一度解約すると再加入することは出来ません
- 過去に支払った掛け金は返金されません
解約に必要な書類
- DD Form 2656-2
DD Form 2656-2はキャンセル手続き開始期間(25ヶ月目)までは署名できません。
SBPのPaid up
SBPプログラムでは、決められた一定期間&条件を満たして掛け金を支払うと”Paid-up(支払い完了)” と呼ばれる状態になり、その後の掛け金の支払いの義務がなくなります。保険で言う払済のことです。
この決められた一定期間&条件とは30年間 (360カ月) SBPの掛け金を支払った退職者で、かつ年齢が70歳以上の場合、Paid-up(支払い完了)ステータスになります。
このステータスになるとSBPの受給資格は継続しますが、それ以降の掛け金の支払いは免除されます。
つまり、30年間(360ヶ月)保険料を払って70歳以上になれば、SBPの受給資格を維持しながら、保険料の負担がなくなるということです。これは、退職後の生活をより安定させるための重要な制度です。
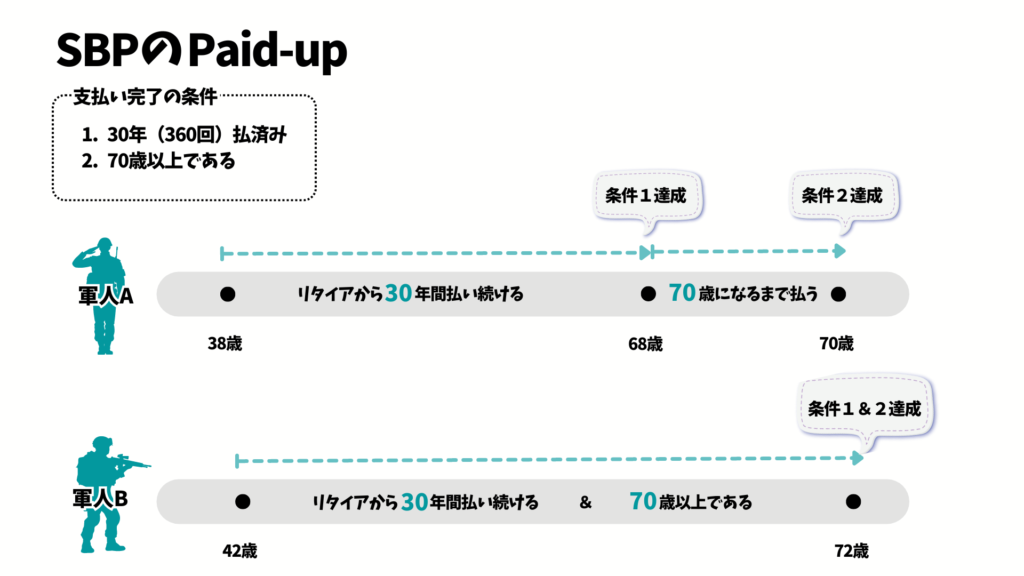
例 軍人A)18歳で入隊→38歳で退役
30年間(360ヶ月)支払う、この時年齢は68歳で、30年間払い済みの条件はクリアだがまだ70歳には満たない為、70歳までの残り2年支払うとPaid Upになる。
例 軍人B)22歳で入隊→42歳で退役
30年間(360ヶ月)支払う、払い終えた時年齢は72歳なので、30年間払い済みと70歳以上であるという年齢条件をクリアしているのでPaid Upになる。
受給者がいなくなった場合
下記の場合には掛金を支払う必要がなくなります。
- 子どもが年金受給資格年齢を超え、自立できない状況ではない場合
- 配偶者が死亡、または配偶者と離婚した場合(裁判所命令がある場合を除き)
- 「⑥その他被保険利益のある者(軍人の死によって経済的な損失を受ける者)」の方が亡くなった、又はキャンセルする場合
子ども用SBPには絶対に加入を検討すべき
子どもの加入プランは安価でとても経済的なので、たとえお子様が21歳のフルタイムの大学生でもうすぐ卒業を控えている場合であっても入る価値はあると言われています。
子どもを加入させるべき理由
- 不慮の事故などで障害を負う可能性がある
- お子様が現在21歳であっても、SBPの受給資格を満たす年齢 (18歳未満、または 22 歳未満でフルタイムの学生) である間に障害を負う可能性はあります。その場合、一生涯 SBP の受給資格を維持できます。
- 子ども加入の締め切り
- 子どもが現在SBPの受給資格を満たしているのに加入させないと、この加入オプションを永久に閉鎖することになってしまいます。
- 将来の不確実性
- 将来、子どもを養子に迎えるかもしれない、孫を育てるかもしれない、ステップチャイルドができるかもしれない、という可能性を考えると、SBPの子ども加入を閉鎖してしまうのはリスクが高いです。
- 掛け金の停止
- 受給資格のある子どもが一人もいなくなると、子どものSBPにかかる掛け金の支払いも停止されます。
- 加入コストの低さ
- 「①配偶者と子ども」または「②子どものみ」のSBP は、非常に安価です。
るうママ子どものSBPは大変お得です。掛け金は①配偶者と子どもの場合50セントもしませんし、③子どものみの場合であっても10ドル以下の場合が多いです。
子どもSBPは絶対加入することをおすすめします!!
リタイア時に扶養家族がいない場合
リタイア時に配偶者や子どもがいない場合でも、未来の受給資格者の加入権利は失われません。今は加入できないだけで、今後家族ができたら加入することができます。
これは軍人がリタイア後に結婚した場合や新たに子どもを授かった場合などがその例です。
リタイア後に初めて迎えた配偶者にも、子どもが誕生した場合でも、その事実が発生してから1年以内にSBPに加入の可否を検討し、加入する場合にはDD Form 2656-6を利用して手続きをします。最新の情報は最寄りのRSO:Retirement Services Officerに連絡をして説明を受けるようにしてください。
もしSBP加入を決めた場合には、SBPの適用開始と費用負担は結婚1周年目以降から開始されます。ただし、結婚1年目を迎える前に子どもが生まれた場合には子どもの出生日から適用開始となります。
SBPと税金
SBPの掛け金は通常、退役年金から連邦所得税を計算する前に差し引かれます。そのため、掛け金を支払っている間は、その分だけ現在の課税対象所得が下がります。
将来受け取るSBPは、原則として連邦所得税の課税対象となるPension/Annuity Incomeです。DFASから発行されるForm 1099-Rを使って申告します。
| SBP未加入 | SBP加入 | |
|---|---|---|
| Retired Pay (退役軍人年金) | $2,500 | $2,500 |
| SBP掛け金 (課税前控除) | $0 | $162.50 |
| 課税対象のRetired Pay | $2,500 | $2,337.50 |
| 税額(28%) | $700 | $654.50 |
| 節税額 | $0 | $45.50 |
| 実質SBP掛け金 | $0 | $117 |
※税率を28%と仮定した説明例です。実際の税率は、所得額、申告区分、居住州などによって異なります。
子どもが受け取るSBPの課税部分は、Kiddie Taxの計算上、Unearned Incomeに含まれます。2026年は、Unearned Incomeが$2,700を超え、年齢、Tax Returnの申告義務、親の生存状況、Joint Returnをしていないことなど、Form 8615の条件をすべて満たす場合にKiddie Taxが適用されます。基準額を超えただけで、すべての子どもに別申告が必要になるわけではありません。
SBPに掛かる税金
SBPの受給が開始すると、SBPはFederal Income Tax(連邦所得税)の課税対象になります。
また、お住まいの州によってはSBPにState Tax(州税)が掛かる場合があります。以下は2026年8月14日時点の情報です。
州税制度や控除額、所得・年齢などの要件は変更されることがあります。申告時には、居住州の税務当局で最新情報をご確認ください。
① 個人所得税なし(9州)
- アラスカ
- フロリダ
- ネバダ
- ニューハンプシャー
- サウスダコタ
- テネシー
- テキサス
- ワシントン
- ワイオミング
② SBP全額非課税(27州)
- アラバマ
- アリゾナ
- アーカンソー
- コネチカット
- ハワイ
- イリノイ
- インディアナ
- アイオワ
- カンザス
- ルイジアナ
- メイン
- マサチューセッツ
- ミシガン
- ミネソタ
- ミシシッピ
- ネブラスカ
- ニュージャージー
- ニューヨーク
- ノースカロライナ
- ノースダコタ
- オハイオ
- オクラホマ
- ペンシルベニア
- ロードアイランド
- サウスカロライナ
- ウェストバージニア
- ウィスコンシン
③ 一部控除・所得・年齢等の条件あり(14州)
- カリフォルニア:2025~2029年、所得要件を満たす場合は最大$20,000
- コロラド:年齢により最大$20,000または$24,000
- デラウェア:60歳以上は最大$12,500、60歳未満は原則最大$2,000
- ジョージア:課税対象。年齢・障害条件により最大$35,000または$65,000
- アイダホ:年齢・障害・再婚状況等の条件あり
- ケンタッキー:最大$31,110
- メリーランド:55歳未満は最大$12,500、55歳以上は最大$20,000
- ミズーリ:2025年は最大$47,633
- モンタナ:原則50%。居住開始時期などの条件と期限あり
- ニューメキシコ:最大$30,000
- オレゴン:1991年10月1日以前の勤務期間に対応する部分のみ
- ユタ:課税対象額に対する州税額控除あり
- バーモント:所得に応じて全額・一部・対象外
- バージニア:最大$40,000
④ SBPに課税・特別控除なし
2026年8月14日時点では、該当州はありません。
州別の最新情報は、U.S. Army MyArmyBenefits「State/Territory Benefits」と各州の税務当局でご確認ください。
アメリカ国外で受給の場合の税金
SBPを海外で受け取る場合、連邦税の取扱いは、居住国だけでなく米国税務上の身分によって異なります。
現行のDD Form 2656-7「Verification for Survivor Annuity」には、Nonresident Alienの税金について次のように記載されています。
Nonresident aliens are automatically taxed at the rate of 30 percent, unless there is a tax treaty… permitting a lesser rate.
DD Form 2656-7, JULY 2020(Updated 20260811)
Nonresident Alien(米国税法上の非居住外国人)が受け取る米国源泉の年金・Annuityは、課税部分に原則30%の源泉徴収が適用されます。ただし、租税条約により税率が軽減または免除される場合があります。
- 住んでいる国とアメリカの間に租税条約(Tax Treaty)がある場合は、税率が低くなったり、免除されたりすることがあります。
- 租税条約による軽減税率などを受ける場合は、通常 Form W-8BEN をDFASへ提出します。
- アメリカ市民や米国税法上のResident Alienは、海外に住んでいるという理由だけでW-8BENを使うわけではありません。
- 実際の税率は税務上の身分や居住国によって異なるため、必要に応じてDFASや税務専門家へ確認してください。
SBPのプロテクション
アメリカは訴訟が多い国で、現金、株式資産、不動産資産などは訴訟が起こると財産として差押えされる可能性があります。
ところが、SBPの遺族年金には連邦法による一定の保護があります。
10 U.S.C. §1450(i)には、SBPのAnnuityは原則として、差押え(attachment)、強制執行(execution)、徴収(levy)、Garnishmentなどの対象にならないと定められているのです。
ただし、すべての状況で絶対に差押えされないという意味ではありません。遺族ベネフィットがどの程度保護されるかどうかは個々の状況によって異なるので、必要な場合は、弁護士に相談して自分のケースについて確認しておくと安心です。
DIC
SBPとは別に、DIC:Dependency and Indemnity Compensation(軍人遺族補償金)という制度があります。
DICはU.S. Department of Veterans Affairs(VA)から、条件を満たす遺族へ毎月支払われる非課税のベネフィットです。SBPはDFAS、DICはVAから支払われるため、申請先も受給条件も別になります。
以前は、DICを受給するとSBPが減額される「SBP–DIC Offset」がありましたが、この相殺は2023年1月1日に完全廃止され、対象となる遺族は2023年1月分(2023年2月1日支給分)から、SBPとDICをそれぞれ満額受け取れるようになっています。
このSBP–DIC Offsetは、Kathy Proutさんをはじめとする多くの軍人遺族、MOAA、TAPSなどによる長年の働きかけを経て廃止されました。
Kathy Proutさんは、1995年に夫のRear Adm. James Proutを軍用機事故で亡くしたSurviving Spouseです。SBP–DIC Offset、通称「Widows Tax」の廃止を求める草の根運動の中心人物の一人として、遺族を組織し、長年にわたって議会への働きかけを続け、結果、2019年12月に成立した2020年度NDAAにOffsetの段階的廃止が盛り込まれ、2023年1月1日に完全廃止されました。
SBPとDICの違い
| SBP | DIC | |
|---|---|---|
| 支払機関 | DFAS | VA |
| 制度の基礎 | 軍人が退職時に選択する遺族年金制度 | 条件を満たす遺族へのVAベネフィット |
| 保険料 | 選択した補償内容に応じて保険料を支払う | 保険料なし |
| 受給金額 | 選択した基本保障額の最大55% | VAが定める月額 |
| 連邦税 | 原則として課税対象 | 非課税 |
| 申請先 | DFAS | VA |
| 同時受給 | 2023年1月1日から、対象となる遺族はそれぞれ満額受給可能 | |
再婚によるSBPへの影響
SBPを受給している配偶者が55歳になる前に再婚すると、原則としてSBPの支払いは停止されます。その再婚が死亡、離婚、または婚姻取消しによって終了した場合は、条件を満たせば受給を再開できる場合があります。55歳以降の再婚では、原則としてSBPの受給を継続できます。
Love Lives On Act
(2026年8月14日現在)Love Lives On Actの内容は、H.R. 9237/S. 4744「Take Care of America’s Veterans Act(TCAVA)」に組み込まれていますが、まだ成立した法律ではありません。成立すれば、対象となる遺族は、再婚を理由にDICなどの遺族ベネフィットを失わずに済むようにする内容です。最新状況は、House Committee on Veterans’ Affairsの案内と法案本文を確認してください。
Totally Disabledの場合の考慮点
軍人がVAからTotally Disabledと認定されている場合には、SBPについて大切な考慮点があります。
SBPの離脱ができる
VAがTotally Disabledと認定し、条件を満たす場合はSBPを離脱できる場合があります。
上記の法律改正前まではVAにTotally Disabledと判断されると、経済的に厳しい場合にはSBPから離脱することが良いとアドバイスされることがありました。
これには理由があります。
なぜなら以前はDIC(軍人遺族補償金)の受給資格があるとSBP全額、または一部を受け取ることができなかった為、もらえないSBPに掛け金を支払うのは無駄である判断する人が多かったためです。
ところが・・・
2023年1月1日からSBP–DIC Offsetは完全に廃止され、対象となる遺族はSBPとDICをそれぞれ満額受け取れるようになりました。すでにSBPを離脱している場合に自動で加入状態へ戻るわけではないため、DFASやRSOへ確認してください。
SBP離脱後に、VAのTotal Disability Ratingが取り消された、またはTotal未満へ引き下げられた場合は、その変更から1年以内に手続きを行えばSBPへの再加入を申請できます。
離脱のタイミング
VAにTotally Disabled(完全障害)と認定された場合で以下のいずれかの条件を満たしていればSBPを離脱できます。
- 最後にActive Dutyを離れた直後から、VAのTotal Disability Ratingを5年以上連続して維持している場合
- VAにTotally Disabledと認定されてから10年以上継続してVA障害年金を受給している場合
この数字は何かというと、この期間を満たすことが、将来DICを受け取るための要件につながっています。そのため、この条件を満たしている場合にSBPの離脱が認められます。ただし、この時点で将来のDIC受給資格が永久に確定するわけではありません。
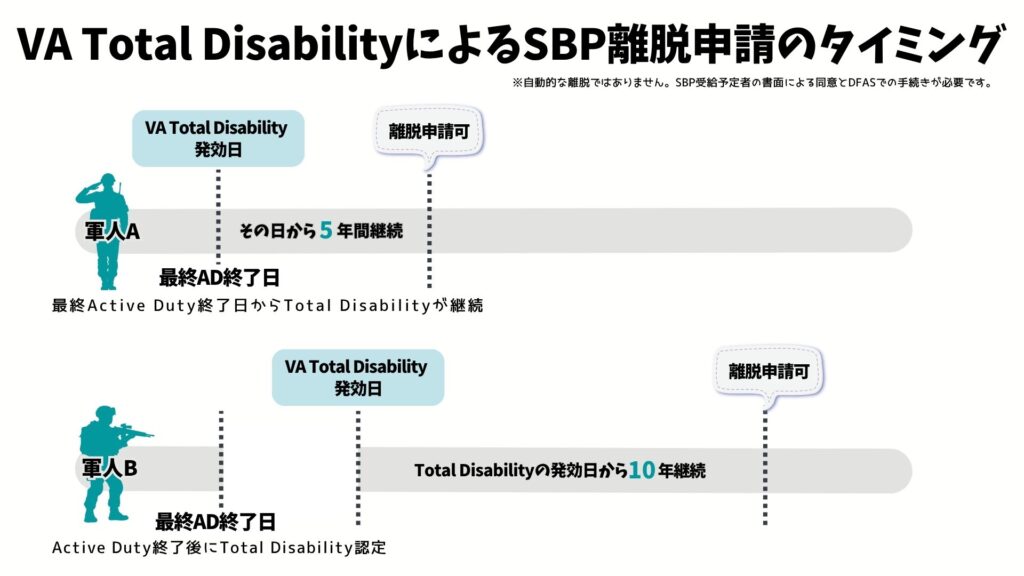
- 離脱をする場合には配偶者の同意が必要です。
- この離脱の場合に限り、支払った掛け金は軍人が死亡した時に配偶者に返金されます。(ただし返金手続きには時間を要します)
るうママ重要なのでもう一度。
2023年1月1日から、対象となる遺族はSBPとDICをそれぞれ満額受け取れます!
よくある質問
- SBPはどの機関から支払われますか?
-
SBPはDFAS:Defense Finance and Accounting Service(国防総省財務会計サービス)から支払われます。
- リタイア時にSBPに加入しませんでした。今からでも加入できますか?
-
通常、リタイア時にSBPを辞退した決定は取り消せません。法律によって特別なOpen Seasonが設けられた場合などを除き、後から自由に加入できる制度ではありません。最新情報はDFASまたはRSOへ確認してください。
- 退役軍人と結婚しました。SBPに加入できますか?
-
退役時に独身だった退役軍人が退役後に結婚した場合は、結婚から1年以内に配偶者補償を選択できる場合があります。DD Form 2656-6と婚姻証明書などをDFASへ提出します。ただし、退役時に結婚していて配偶者補償を辞退した場合は、原則として後の配偶者を追加できません。詳細はDFASまたはRSOへ確認してください。
- 退役後に子どもが生まれました。子どもをSBPに追加できますか?
-
退役時にSBPの対象となる子どもがいなかった場合は、退役後に最初に生まれた、または養子に迎えた子どもをSBPへ追加できる場合があります。子どもを迎えてから1年以内に、DD Form 2656-6と出生証明書などをDFASへ提出します。ただし、退役時に対象となる子どもがいて子どもの補償を辞退した場合は、原則として退役後に生まれた子どもを追加できません。
- 軍人に不幸があった場合、日本に帰国したいです。帰国後もSBPは受け取れますか?
-
はい。SBPの受給資格を維持している間は、日本へ帰国した後も受け取れます。年次資格確認は、年齢や受給者区分などによって必要な書類が異なります。たとえば、55歳未満の配偶者・元配偶者受給者は、原則として毎年SBP-MSUを提出します。
DFAS公式ページでは日本はInternational Direct Deposit(IDD)の対象国に含まれています。ただし、実際の手続きではDICは日本の銀行口座へ振り込めても、SBPは日本の銀行口座へ振り込めないと案内されたケースもあります。受取口座を変更する前にDFASと銀行へ確認し、入金を確認できるまではNavy Federal Credit Unionなどの米国口座を維持することをおすすめします。 - 日本に帰国後もSBPを受け取るのにアメリカの銀行をキープできますか?
-
はい。日本へ帰国した後も、Navy Federal Credit Union(NFCU)やUSAAなどの米国口座を維持して利用できます。帰国後は、海外住所や連絡先へ変更してください。
SBPを米国口座で受け取り、デビットカード、ATM、海外送金、WISEなどを利用して日本で資金へアクセスできます。軍施設へアクセスでき、基地内にNFCUなどの銀行窓口やATMがある場合は、直接利用することもできます。
ただし、海外利用ではForeign Transaction Feeがかかる場合があり、ATM手数料の返金条件は金融機関や口座種類によって異なります。SBPの入金と日本からの口座アクセスを確認するまでは、米国口座を閉じないようにしてください。
- その他の収入がある場合、SBP受給額に影響しますか?
-
いいえ。SBP受給額には影響はありません。
- 退役軍人に不幸がありました。SBPはどうすればいいのでしょうか?
-
心よりお悔やみ申し上げます。
まずDFASへ退役軍人が亡くなったことを報告します。亡くなった方がSBPへ加入していた場合は、DD Form 2656-7と必要書類を提出してSBPを申請します。
詳しい流れや必要書類については、こちらの記事をご覧ください。無理せず、ご自身のペースでできるところから進めてみてください。
 るうママ
他にも質問があれば記事下のコメント欄から気軽にコメント下さい。調べてアップデートいたします!
まとめ
るうママふ〜。やっとまとめ!長い記事読んでくださってありがとうございます!
SBPとはThe Survivor Benefit Planの略で、軍人・退役軍人が亡くなった後、選択された受給者へ毎月支払われる米軍の遺族年金制度です。
- 毎年インフレに合わせて受給額が調整される (COLA: Cost-Of-Living Adjustments)
- 受給資格を満たしている間は毎月受け取ることができる
- 配偶者のSBPは、選択した基本保障額(Base Amount)の55%が支払われる
周りのみんながこうしているから、私もそうしようというのはなく、必ずあなたの家庭の経済状況、資産状況、家族構成・年齢(軍人と配偶者の年齢差やまだ小さい子がいるなど)、軍人の健康状態等、全てを考慮してベストな選択ができるよう備えることをお勧めします。
DFASの手続きに使われる最新Formはこちらにまとめられています。
るうママSBPの選択はとっても難しい。
できるだけ分かりやすくまとめたつもりですが、質問があればコメント下さい。また体験談などもお気軽にコメント下さい。
この記事が少しでもSBPを理解するのに役立てたのであれば光栄です。
こちらの本はSBPについて詳しく解説されている本です。もしもっと詳しく知りたいという方の為に貼っています。

参考資料
SBP制度・加入判断に関する公式資料
- DoD 7000.14-R Volume 7B, Chapter 46:SBP–Annuities(July 2024)
- DoD:Survivor Benefit Plan
- DoD:SBP Costs and Benefits
- DoD:Spouse Coverage
- DoD:Children Only
- DoD:Insurable Interest
- DoD:Stopping SBP
- U.S. Army:SBP・RCSBP Mandatory Briefings
- DoD Office of the Actuary:Survivor Benefit Plans
受給者・手続きに関する公式資料
- DFAS:Survivor Benefit Plan
- DFAS:Eligible Beneficiaries
- DFAS:Former Spouse Deemed Election
- DFAS:Special Needs Trust
- DFAS:SBP–DIC Offset Elimination
- DFAS:Forms
関連ベネフィット・税務の公式資料
- VA:Dependency and Indemnity Compensation
- VA:Fry Scholarship
- VA:Elizabeth Dole Act
- IRS:Publication 575
運動・人物に関する参考記事
- MOAA:Kathy ProutさんとWidows Tax廃止運動
- MOAA:Kathy ProutさんのDistinguished Service Award
- TAPS:SBP–DIC Offsetの段階的廃止
免責事項(軍事・退役軍人関連):当サイトに掲載している軍事・退役軍人関連の情報は、一般的な情報提供を目的としたものであり、国防総省(DoD)、退役軍人省(VA)、TRICAREなどの公式機関による公式見解や指示を代替するものではありません。投稿時点で入手可能な情報をもとに、できるだけわかりやすく日本語で編集していますが、すべてのケースや例外を網羅することは困難です。制度や給付内容は、法令改正や地域、個々の状況によって異なる場合がありますので、必ず最新の公式情報をご確認ください。


コメント(ニックネームで投稿)
コメント一覧 (5件)
私と退役軍人の主人は日本に在住しておりました。
先月、一時アメリカに帰国中だった主人がアメリカで亡くなったの知らせを受け
急遽アメリカに行き 火葬を済ませ お骨を日本に連れて帰ってきました。先週の話です。
明日、横須賀基地に手続きに行くので その前の前調べをしていて こちらにたどり着きました。
主人を亡くしたばかりでパニックなのに あまりにもやることが多く 専門用語ばかりで途方に暮れています。
るうママさんのブログ とても参考になりました。
今回、まだ流し読みなので週末にでも熟読したいと思っております。
今回はSBPをメモを取りながら読ませて頂いたので
週末はVA Disability Benefitsの欄を読ませてもらうつもりです。
つらすぎて 何もやりたくない、現実逃避モードですが
主人がいなくなっても生きていかなきゃならないので 頑張ってみます。
分からない事は質問してよいですか?
Jun K.P.さま
まずは、ご主人様のご逝去に心よりお悔やみ申し上げます。まだお気持ちが整理できない中での手続き、本当にお辛いこととお察しします。そんな中、私のブログを見つけてくださり少しでもお役に立てたことを嬉しく思います。
突然の出来事に心が追いつかないまま、多くの手続きを進めなければならないのは、想像を絶する大変さかと思います。それでも前を向こうとされているお姿に、胸が熱くなりました。どうか今は、すべてを完璧にこなそうとせず、できることから少しずつ進めていければ十分です。
わからないことがあれば、どうぞ遠慮なくご質問くださいね。もしXやInstagramをお使いでしたら、そちらからメッセージのやりとりをする事も可能です。少しでも不安が和らぐようお力になれたらと思っています。
どうかご無理なさらず、ご自身の心と体も大切にお過ごしください。
るうママ
ありがとうございます。これから基地行ってきます。
帰ったらインスタかXをチェックさせて頂きますね。
はじめまして。
私は、主人と子供達と日本在住でした。
3ヶ月前に、主人が他界しました。
本当に突然の事で、終活の話を夫婦でする前に私たちの前からいなくなってしまいました。
手続きをどうしたら良いのかも分からないまま、現在も日々どうしたら良いものかと悩んでいた際、るうママさんのこちらのブログにたどり着きました。
主人は、数十年前に9年ほど米海軍におりました。
知人に、VAに手続きをしたら良いとアドバイスを受けたのですが、そもそもその様な短期間であっても手続きを行うことが出来るのでしょうか。
私はまだまだ現役世代で、子供達3人もまだ成人していません。
右も左もわからずにこちらを頼りに申請しようと思っていたのですが、そもそも該当するのかが不安で、コメントさせて頂きました。
もし、おわかりになったら教えて頂けると大変ありがたいです。
C.Schaumanさま、このたびはご主人様のご逝去、心よりお悔やみ申し上げます。突然のことで、どれほど大変なお気持ちでいらっしゃるかと思うと胸が痛みます。
この記事ではSBP(Survivor Benefit Plan)についてまとめていますが、主に現役中やリタイア後の退役軍人のご家族に関わる内容になります。
ただ、ご主人様のように除隊された場合でも、もしVAのディスアビリティに該当していれば、DIC(軍人遺族補償金)を受け取れる可能性があります。DICについての記事はこちらです。
また、ソーシャルセキュリティ・サバイバーズベネフィットについては18歳未満のお子様に加えて、16歳未満のお子様を育てている親にも手当が支給される場合があります。特に収入がない場合に対象となるケースが多いです。もしまだソーシャルセキュリティへ連絡されていないようでしたら、まずは在日アメリカ大使館の年金課(公式サイトはこちら)にご相談されると良いと思います。日本語で対応してくださる担当の方がいらっしゃるので安心です。
VAへの問い合わせは英語になるためご負担も大きいかと思いますが、アメリカの遺族支援団体TAPS(Tragedy Assistance Program for Survivors)に登録されると、DIC申請を含め手続き全般を支えてくれます。DICは最終的にVAが判断しますが、申請してみることで受給の可能性が確認できますので、TAPSに助けを借りることをおすすめします。
さらに詳しいサポートが必要であれば、私のInstagram、X(旧Twitter)、またはThreadsからご連絡いただければ、できる範囲でお手伝いできることをお伝えします。
大変な時期かと思いますが、少しでも安心につながる情報になれば嬉しいです。