米軍をリタイアするとPension(ペンション)がもらえると耳にしたことがあるかと思います。
米軍では、一定の条件を満たしてリタイアしたサービスメンバーに、原則として本人の生涯にわたりMilitary Retired Pay(以下、この記事では「米軍年金」と表記します)が支給されます。
現在勤務中で、Active Componentの通常の勤続年数リタイアを目指す方に適用される制度は、主に次の2つです。
The Legacy High-3:レガシー・ハイスリー
Blended Retirement System (BRS):ブレンディド・リタイアメント・システム
どちらが適用されるかは、軍務初任日(DIEMS)と、2018年のBRS移行期間中に本人が行った選択によって決まります。
この記事では、Active ComponentのHigh-3とBRSを中心に、2024~2026年の基本給を使った金額の目安と計算方法を説明します。
\この記事で分かること/
- 米軍リタイアメントペイとは何か
- リタイアメントペイがもらえる軍人の条件
- それぞれのリタイアメントシステムについて
 るうママ
こんにちは、るうママです!
ついにうちのパパが米軍をリタイアしました。
リタイアに向け配偶者の私も学ぶべきことが盛りだくさん。学んだことを日本語でシェアできたら良いなと思い記事を書いています。
一緒にHAPPYリタイアメントへ向けて学んでいきましょう!
2026年8月27日更新:2024~2026年の基本給を使った階級別早見表を追加し、High-3・BRS・TSP・CRDPの説明を最新の公式情報に合わせて修正しました。
自分はHigh-3とBRSのどちら?
現在勤務中で、Active Componentの通常の勤続年数リタイアを目指す方は、主にLegacy High-3またはBRSの対象です。
The Legacy High-3:レガシー・ハイスリー
Blended Retirement System (BRS):ブレンディド・リタイアメント・システム
Legacy High-3はDIEMSが1980年9月8日以降の方に適用されてきた制度で、BRSは2018年に導入されました。ただし、2018年の移行期間中にBRSへOpt-inした方はBRSが適用されます。
※DIEMSが1980年9月8日より前の方にはFinal Payが適用されます。ほかにもCSB/REDUXやDisability Retirementがありますが、この記事ではHigh-3とBRSに絞って説明します。
どちらのペンション制度になるのかは軍務初任日(DIEMS: Date of Initial Entry to Military Service/DIEUS: Date of Initial Entry to Uniformed Services)によって異なってきます。
The Legacy High-3:1980年9月8日〜2017年12月31日
BRS:2018年1月1日以降
※ 2017年12月31日時点で、Active Dutyの勤続が12年未満、またはReserve Componentのリタイアメントポイントが4,320未満などの条件を満たした方は、2018年中にBRSへOpt-inできました。この選択期間は終了しています。
それではそれぞれのペンションタイプについて詳しくみていきましょう!どのタイプかすでに分かっている方は知りたいペンションタイプまで飛ばして読んでください。
The Legacy High-3:レガシー・ハイスリー
 るうママ
リタイアがもうすぐのパートナーをお持ちの方は、このレガシー・ハイスリータイプかと思われます。
Legacy High-3は、原則としてDIEMSが1980年9月8日から2017年12月31日までで、2018年にBRSへOpt-inしなかった方が対象です。
High-3またはHigh-36と呼ばれる、確定給付型の米軍年金制度です。
- Active Componentの通常の勤続年数リタイアでは、原則として20年以上のActive Serviceが必要
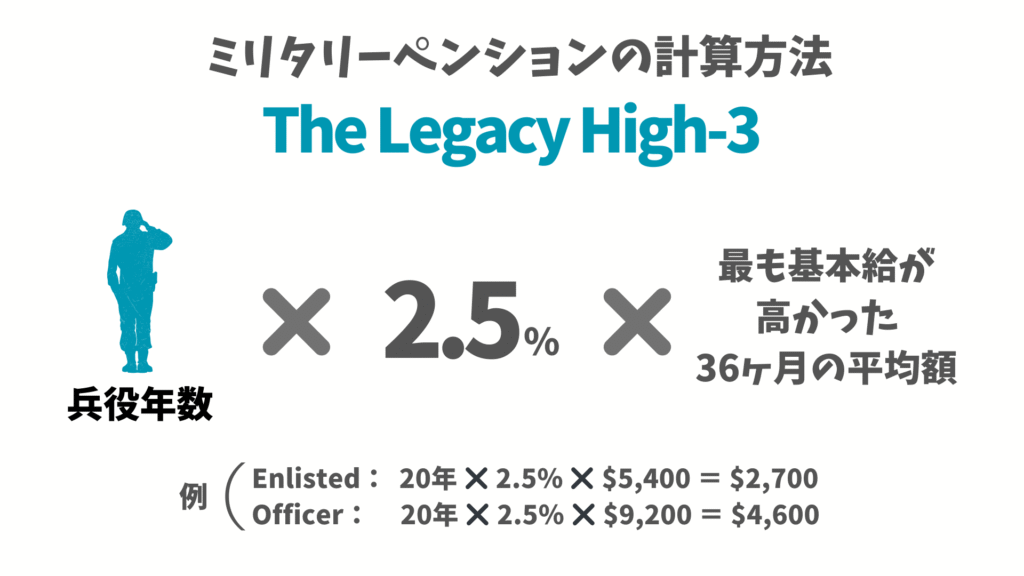
- サービス年数によって決定される。最も基本給が高かった36ヶ月の平均額に2.5%を乗じて計算。
- Thrift Savings Plan(TSP)(一般でいう401k)へのマッチングなし
- COLA: Cost of Living Adjustmentが付いているので毎年インフレに合わせて支給額も調整される
20年 × 2.5% = 50%
つまり、最も高い36か月の基本給平均(High-3)の50%が、毎月のグロス年金額の目安です。BAH(住居手当)・BAS(基本食事手当)などの手当は計算に含まれません。
この最も基本給が高かった36ヶ月の平均額は詳しく説明すると、日数単位で細かく計算されます。入隊日や昇給日は人それぞれ異なるので、最後のリタイアメント手続きの時に正確な金額が分かります。
さらに長く勤続すればするほどペンションは増え、1年増えるごとにさらに2.5%増えます。
21年は52.5%、22年は55%、23年は57.5%、24年は60%・・・30年は75%
階級別・勤続年数別の概算は、後半の「米軍年金はいくら?20・22・24年の目安」で確認できます。
\ミリタリーペンションの見積もりができる!/
レガシー・ハイスリー用の公式計算機
公式サイト:https://militarypay.defense.gov/Calculators/High-3-Calculator/
High-3には政府マッチングがなく、以前はTSPへの加入も自動ではなかったため、積み立てていないケースもあります。この機会にTSPの設定や運用方法を確認してみるのもよいでしょう。
Blended Retirement System (BRS)
DIEMSが2018年1月1日以降の方は自動的にBRSの対象です。それ以前に入隊した方でも、2018年の移行期間中に条件を満たしてBRSへOpt-inした場合はBRSが適用されます。
BRSは①確定給付型のペンション(米軍年金/退職金)制度と②確定拠出年金(TSP)の二つを組み合わせた制度です。
兵役20年を務めていない場合にはペンションはもらえませんが、TSPは兵役期間の長さに関係なく、除隊/退職後も個人のものとして残り、リタイアメント後の支えとなる頼もしい制度です。
- Active Componentの通常の勤続年数リタイアでは、原則として20年以上のActive Serviceが必要。
- Thrift Savings Plan(TSP)へ政府が基本給の1%を自動拠出。勤務25か月目からマッチング最大4%が加わり、政府拠出は合計最大5%。
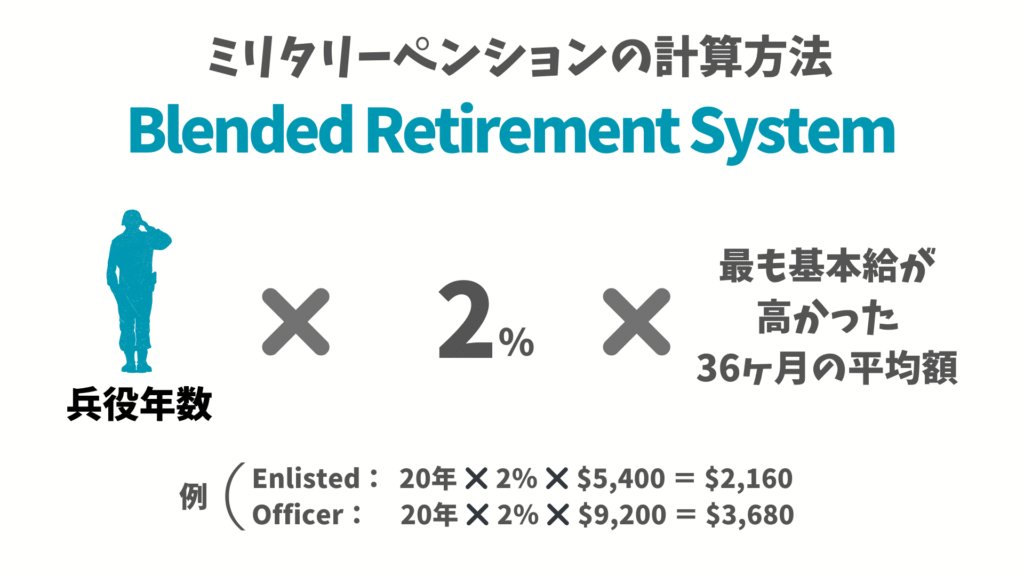
- ペンションはサービス年数によって決定される。最も基本給が高かった36ヶ月の平均額に2%を乗じて計算。
- COLA: Cost of Living Adjustmentが付いているので毎年インフレに合わせて支給額も調整される。
- Continuation Pay(継続給付金)
BRS対象者に提供される一度限りの中堅期ボーナス。支給時期・倍率・追加勤務義務は軍種と年度によって異なるため、所属軍の最新案内を必ず確認してください。継続給付金を受け取っても、通常のペンション計算式は変わりません。 - 退役時に将来の年金の25%または50%相当を割引された一時金として受け取る選択肢があります。その場合、Social SecurityのFull Retirement Ageまでは毎月の年金が減額され、その後は通常額に戻る。
20年 × 2% = 40%
つまり、最も高い36か月の基本給平均(High-3)の40%が、毎月のグロス年金額の目安です。BAH(住居手当)・BAS(基本食事手当)などの手当は計算に含まれません。
さらに長く勤続すればするほどペンションは増え、1年増えるごとにさらに2%増えます。
21年は42%、22年は44%、23年は46%、24年は48%・・・30年は60%
例)Officer:24年x2%x$9,200=$4,416
BRSのTSP政府拠出とマッチング
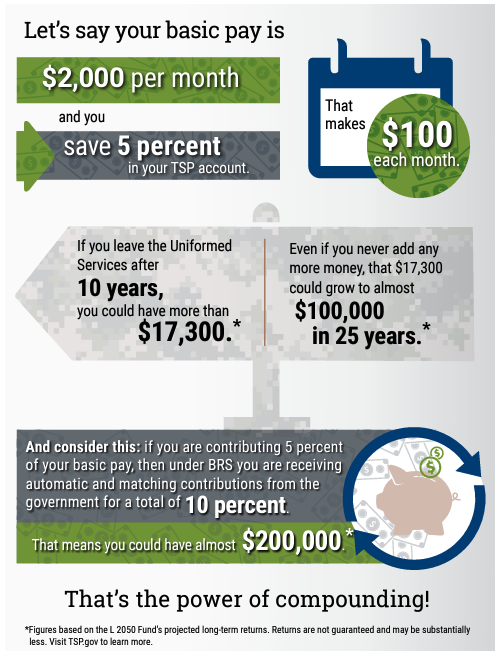
BRSでは、入隊60日後から基本給の1%を政府が自動拠出します。勤務25か月目からは、本人が基本給の5%をTSPへ拠出すると、政府の自動1%とマッチング最大4%を合わせて、合計で基本給の10%をTSPへ積み立てられます。政府のマッチングは26年目までが対象です。
参考:A Guide to the Uniformed Services Blended Retirement System
政府のマッチング拠出は付与された時点で本人のものになります。一方、自動1%拠出を保持するには、原則として2年間の勤務を終えてVestingする必要があります。
たとえば基本給が$2,000で、本人がその5%の$100を拠出する場合を見てみましょう。
本人の$100に、政府の自動1%($20)とマッチング最大4%($80)が加わり、毎月合計$200がTSPへ入ります。詳しい運用方法やファンドについてはTSPの記事で説明しています。
るうママBRS対象者は、政府のマッチングを取りこぼさないよう、TSPの拠出率を確認しておきましょう。
High-3の方が年金額は大きいと思われがちですが、High-3には政府マッチングがありません。以前はTSPへの加入も自動ではなかったため、積み立てていないケースもあります。
米軍年金はいくら?20・22・24年の目安
Active Componentで通常リタイアする場合、20年勤務ならHigh-3(High-36平均基本給)の50%、BRSは40%が毎月のグロス年金額の目安です。
このHigh-36とは最も高い36か月の基本給の平均で、BAH(住居手当)・BAS(基本食事手当)・ボーナスなどは計算に含まれません。
この記事でいう「米軍年金」は、VAのPension(VA年金)やVA Disability Compensation(VA障害補償)ではなく、DoD(国防総省)から支給される年金を指します。
 るうママ
これは正式な支給額ではなく、あくまで目安です。
Legacy High-3の月額目安
| 階級 | 20年・50% | 22年・55% | 24年・60% |
|---|---|---|---|
| E-7 | 約$3,003 | 約$3,425 | 約$3,808 |
| E-8 | 約$3,364 | 約$3,866 | 約$4,317 |
| E-9 | 約$3,898 | 約$4,456 | 約$5,053 |
| O-4 | 約$5,054 | 約$5,559 | 約$6,065 |
| O-5 | 約$5,786 | 約$6,556 | 約$7,152 |
BRSの月額目安
| 階級 | 20年・40% | 22年・44% | 24年・48% |
|---|---|---|---|
| E-7 | 約$2,403 | 約$2,740 | 約$3,046 |
| E-8 | 約$2,691 | 約$3,093 | 約$3,454 |
| E-9 | 約$3,118 | 約$3,564 | 約$4,042 |
| O-4 | 約$4,043 | 約$4,448 | 約$4,852 |
| O-5 | 約$4,629 | 約$5,245 | 約$5,722 |
この表の前提:これは年金の受給条件ではなく、早見表を計算するための前提です。2024・2025・2026年の各年の基本給を単純平均し、表にある階級に36か月以上在籍していたケースとして計算しています。その階級になって3年未満の場合は、以前の低い階級の基本給もHigh-36に入るため、実際の年金額は表より低くなる可能性があります。勤続年数の区分が変わった月、昇進日、リタイア日によっても結果は変わります。
2024・2025年の基本給はDoD Financial Management Regulation Volume 7A, Chapter 1、2026年はDFASのEnlisted基本給表とOfficer基本給表を使用しています。
実際の振込額と注意点
るうママ上記の早見表は控除前のグロス額です。
実際の振込額は、連邦税・州税、SBP保険料、Allotmentなどによって変わります。
米軍年金は通常、連邦所得税の対象ですが、Disability Retirementなどでは例外があります。
また、VA Disability Compensation(VA障害補償)との同時受給は、VA Disability Ratingが50%以上で通常の勤続年数リタイアなどの条件を満たす場合、CRDPにより両方を受け取れることがあります。
他にも、Chapter 61のDisability Retirementには別の制限があります。詳しくはDFASのCRDP公式案内を確認してください。
Reserve・National Guardの場合
Reserve/Guardは、20 Qualifying Yearsを満たしても、通常はその時点ですぐに米軍年金の受給が始まるわけではありません。
リタイアメントポイントを360で割ってMultiplier用の勤続年数を計算し、一般には60歳前後から受給しはじめます。
そして対象となるActive Serviceによって受給開始年齢が早まる場合もあります。
まとめ
アメリカでは、確定給付型の企業年金を提供する民間企業が以前より少なくなっています。その中で、ミリタリーには現在もこの年金制度があります。
それではこの記事のおさらい。
現在勤務中で通常のActive Duty Retirementを目指す方は、主にLegacy High-3またはBRSの対象です。
The Legacy High-3:レガシー・ハイスリー
Blended Retirement System (BRS):ブレンディド・リタイアメント・システム
BRSは2018年に始まったため、現在リタイアが近い方は、2018年にBRSへOpt-inしていなければLegacy High-3であるケースが多くなります。
- Legacy High-3はHigh-36平均基本給の50%(20年 × 2.5%)
- BRSはHigh-36平均基本給の40%(20年 × 2.0%)
と覚えておくといいですね!
ミリタリー・リタイアが近づくにあたり不安が大きくなりますが、ペンションが大体どのくらい支給されるのか知っておくことで、リタイア後の家計管理を早くから計画することができます。医療費については、米軍リタイア後のTRICAREも合わせて確認しておきましょう。
公式の他にもペンションを自動計算できがあるので、この機会にぜひお試しください!
\米軍年金が簡単に計算できる/
るうママ夫婦二人三脚で早めにリサーチを開始してしっかり余裕を持って学び、一緒にHappyリタイアメントを目指しましょう!
次はTSPについてみていきます。
免責事項(軍事・退役軍人関連):当サイトに掲載している軍事・退役軍人関連の情報は、一般的な情報提供を目的としたものであり、国防総省(DoD)、退役軍人省(VA)、TRICAREなどの公式機関による公式見解や指示を代替するものではありません。投稿時点で入手可能な情報をもとに、できるだけわかりやすく日本語で編集していますが、すべてのケースや例外を網羅することは困難です。制度や給付内容は、法令改正や地域、個々の状況によって異なる場合がありますので、必ず最新の公式情報をご確認ください。


コメント(ニックネームで投稿)